Expertise immobilière et OPCI : ce que prévoient la Charte 2025 et le guide de l'AMMC
Expertise immobilière et OPCI : ce que prévoient la Charte 2025 et le guide de l'AMMC Actualité – Octobre 2026 Deux documents de référence structurent aujourd'hui la…
Expertise immobilière et OPCI : ce que prévoient la Charte 2025 et le guide de l'AMMC
Actualité – Octobre 2026
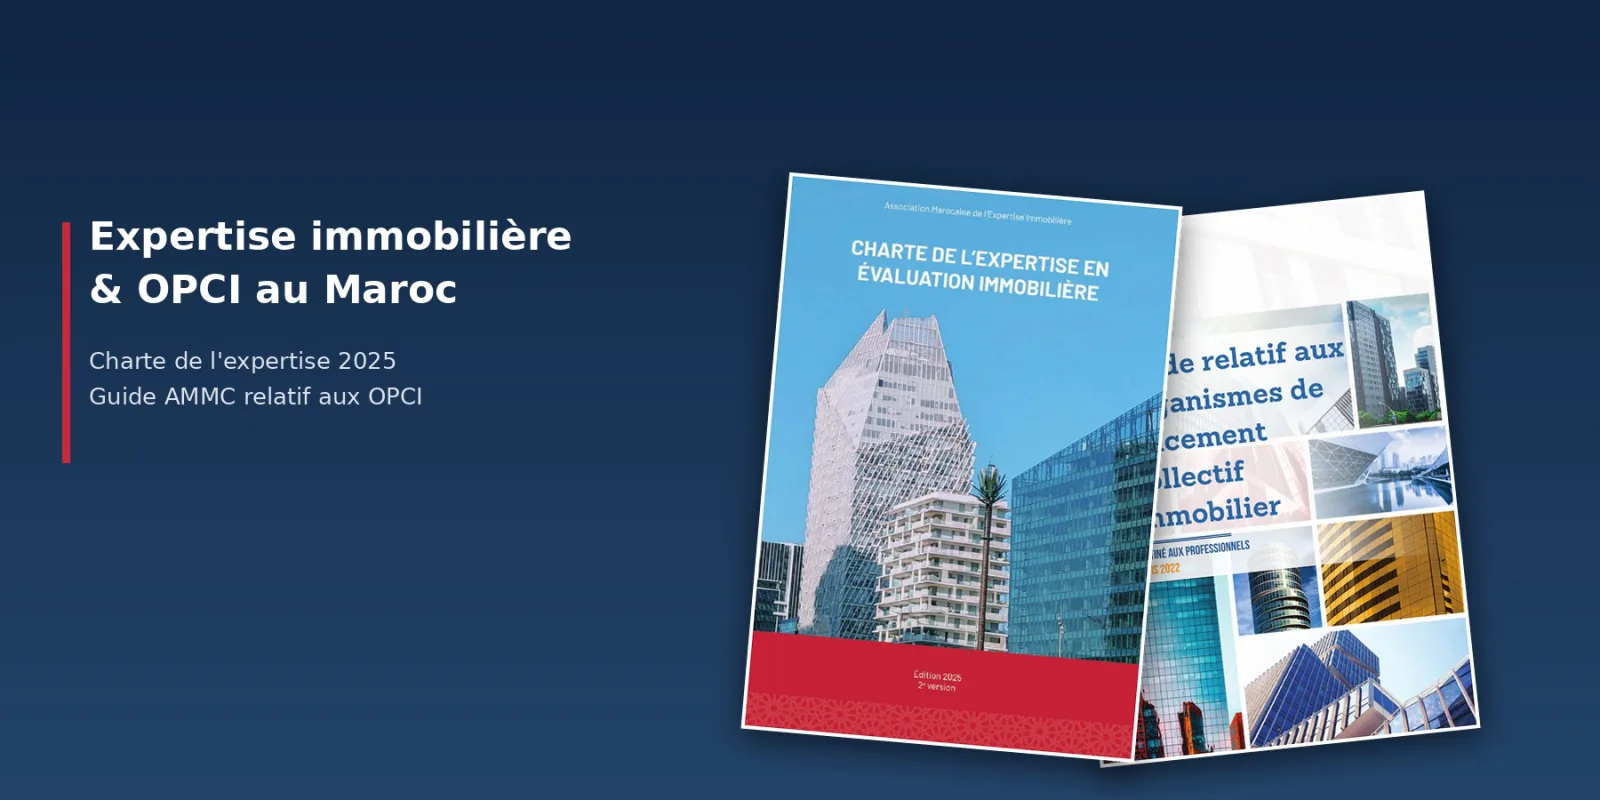
Deux documents de référence structurent aujourd'hui la pratique de l'évaluation immobilière au Maroc : la Charte de l'expertise en évaluation immobilière (édition 2025, 2ᵉ version), portée par l'Association Marocaine de l'Expertise Immobilière, et le Guide relatif aux Organismes de Placement Collectif Immobilier (OPCI) publié par l'Autorité Marocaine du Marché des Capitaux (AMMC, mars 2022). L'un fixe les règles du métier d'évaluateur, l'autre décrit le cadre d'un véhicule d'investissement dans lequel l'évaluation joue un rôle central. Tour d'horizon de leurs apports.
1. Une charte pour harmoniser la profession
L'évaluation immobilière, généralement désignée au Maroc sous le terme d'« expertise immobilière », s'est largement développée depuis une vingtaine d'années. Pourtant, la profession reste insuffisamment réglementée et n'est encadrée que dans certains contextes particuliers.
La Charte, rédigée collectivement par des membres de la RICS au Maroc, répond à ce constat. Elle se veut une plateforme commune aux évaluateurs et aux destinataires de leurs rapports, quelle que soit leur origine ou leur spécialité. Elle s'inscrit dans une harmonisation avec les standards internationaux (IVS, RICS « Red Book ») et les pratiques de l'IFEI et de l'AMEI, tout en tenant compte des spécificités du marché marocain. Chaque association signataire s'engage à en faire respecter l'application, avec la possibilité de prévoir des obligations complémentaires pour ses membres.
Qui peut se dire expert en évaluation immobilière ?
La Charte distingue l'expertise d'une simple estimation : elle suppose un contrat d'expertise précis et la rédaction d'un rapport dans lequel les facteurs juridiques, économiques, techniques et fiscaux de la valeur sont pris en compte. Elle se distingue aussi de l'« avis de valeur », estimation approximative fondée sur des diligences limitées.
Les qualifications minimales exigées sont, au choix :
- un diplôme d'enseignement supérieur complété par une formation immobilière spécifique sanctionnée par un diplôme, et au moins 2 ans d'expérience professionnelle continue ;
- un diplôme de second cycle et 5 années continues d'expérience auprès d'un expert ou d'une société d'expertise ;
- 10 années continues de pratique des disciplines immobilières, dont au moins 5 en expertise.
L'expert doit aussi actualiser en permanence ses connaissances (techniques, économiques, juridiques, fiscales, comptables) et suivre au minimum 20 heures de formation par an.
La Charte recense par ailleurs les certifications nationales (agrément du ministère des Finances pour les évaluateurs d'actifs d'OPCI, loi 45-00 pour les experts judiciaires, ordres professionnels, association professionnelle) et internationales : la certification VR de la RICS (« Évaluateur Certifié RICS ») et la qualification REV de TEGoVA, attribuée pour cinq ans renouvelables.
Des contextes d'évaluation différents
- L'expertise judiciaire relève de la loi n° 45-00. L'expert judiciaire est un auxiliaire de justice inscrit sur un tableau (par cour d'appel, puis tableau national après cinq ans consécutifs d'inscription). Pour les affaires immobilières, l'arrêté du ministre de la Justice n° 1789.25 (BO du 14 juillet 2025) fixe des conditions précises : diplôme d'architecte, d'ingénieur géomètre topographe ou de génie civil, 5 ans d'expérience, inscription à l'ordre concerné et trois références professionnelles.
- Les banques et les assurances : Bank Al-Maghrib impose aux établissements de crédit une évaluation annuelle de leur patrimoine hors exploitation par un expert agréé OPCI, ainsi que le recours à un expert agréé pour tout actif dépassant 200 millions de dirhams. Certaines institutions exigent en pratique un évaluateur MRICS, ce qui relève des bonnes pratiques et non de la loi.
- Les évaluations domaniales, conduites par des agents de l'administration pour la gestion du domaine de l'État.
- Les OPCI, soumis à la loi 70-14 (voir plus bas).
2. La méthodologie : la valeur vénale, socle de toute expertise
Le Titre II de la Charte pose les concepts de base. La valeur vénale y est définie, en cohérence avec les IVS et le Red Book, comme le montant estimé auquel un actif est susceptible de s'échanger à la date d'évaluation entre un acheteur consentant et un vendeur consentant, dans des conditions de concurrence normales, après une commercialisation adéquate, les parties agissant en connaissance de cause, avec prudence et sans contrainte.
Quelques précisions importantes ressortent de la Charte :
- la valeur vénale se rapporte à une date précise : le rapport ne peut pas être daté avant la date d'évaluation ;
- elle est en principe exprimée hors droits, frais et taxes (valeur nette), l'expert devant préciser s'il retient une valeur nette ou brute ;
- elle est fondée sur l'utilisation optimale du bien, c'est-à-dire l'usage le plus rentable qui soit à la fois physiquement possible, juridiquement autorisé et financièrement faisable ;
- l'expert peut annoncer une valeur négative lorsque les inconvénients du bien (site à dépolluer, bâtiment dégradé protégé…) dépassent ses avantages ;
- les hypothèses retenues, et surtout les « hypothèses particulières » qui ne correspondent pas à la réalité du bien à la date de valeur (immeuble vide sur le point d'être loué, terrain sans autorisation, VEFA supposée achevée…), doivent être clairement signalées dans le contrat et dans le rapport.
La Charte traite également d'autres notions de valeur (juste valeur, valeur locative de marché, coût de remplacement brut et net, valeur d'apport, prix de vente forcée, valeur d'assurance, valeur hypothécaire…), des différentes surfaces utilisées dans les expertises (SHOB, SHON, surface utile, GLA…), de la typologie des loyers (brut, net, triple net) et des taux de capitalisation et paramètres de l'actualisation des flux (taux d'actualisation, TRI, VAN).
Elle détaille enfin les méthodes d'évaluation : comparaison, capitalisation des revenus, actualisation des flux futurs (DCF), coût de remplacement, méthodes résiduelles (bilan promoteur), ratios professionnels et méthode des profits pour les actifs d'exploitation. L'expert doit justifier ses choix et préciser pourquoi une méthode n'est pas applicable ou fiable.
3. Missions, diligences et rapports : la transparence avant tout
Le Titre III identifie neuf catégories de missions : l'expertise en évaluation immobilière, l'actualisation d'une expertise antérieure, l'examen critique d'une évaluation réalisée par un tiers (notamment dans le cadre des OPCI), les expertises conjointes, mais aussi l'audit immobilier (« due diligence »), les études diverses, le rapport de synthèse consolidant plusieurs évaluations, l'évaluation de fonds de commerce ou de parts de société, et l'avis sur dossier.
L'expertise peut prendre trois formes :
- le rapport d'expertise détaillé, le plus complet, qui comprend notamment la description de la mission, la situation géographique, la description du bien, l'évaluation, une étude de marché et des références de transactions ;
- le rapport synthétique, qui repose sur les mêmes diligences mais présente les conclusions de façon plus succincte ;
- le certificat d'expertise, présentation standardisée adaptée aux évaluations répétitives, dont la Charte rappelle qu'il ne donne qu'une vision partielle du bien.
Quelle que soit la mission, le rapport doit répondre à un double objectif de précision (questions posées, hypothèses, méthodes, conclusions) et de transparence (informations disponibles, étendue et limites des diligences, absence de conflit d'intérêts). Lorsque certaines diligences ne sont pas réalisées, l'expert doit le préciser et mesurer leur impact potentiel sur la valeur, voire requalifier son travail en simple avis de valeur.
4. Une déontologie exigeante
Le Titre IV pose les principes qui s'imposent à tous les membres des associations signataires, sous peine de sanctions statutaires :
- Indépendance, intégrité, objectivité : absence de lien de subordination ou familial avec le client, de lien capitalistique significatif et d'intérêt économique personnel. En cas de risque de partialité, l'expert renonce à la mission.
- Moyens dédiés : locaux et systèmes d'information réservés à l'activité d'expertise.
- Secret professionnel et refus de toute rémunération autre que les honoraires convenus, ainsi que de tout don ou avantage.
- Obligation de moyens et assurance de responsabilité civile professionnelle couvrant l'expert et ses collaborateurs, avec des garanties suffisantes.
- Propriété de l'expertise : les documents appartiennent au client, dans la limite du cadre contractuel (une expertise réalisée à des fins comptables peut ainsi être déclarée impropre à l'obtention d'un financement, par exemple).
Des règles encadrent aussi les relations entre confrères, les obligations du client dans les expertises amiables et celles de l'expert judiciaire.
5. Développement durable : une prise en compte progressive
Le dernier titre de la Charte aborde l'incidence des normes techniques et environnementales. Les bâtiments dits « verts » ont une contribution à la rentabilité encore difficile à mesurer ; l'expert conserve donc les critères éprouvés (localisation, desserte, état d'entretien, occupation) et intègre les données environnementales dès qu'un nombre suffisant de références est disponible.
La Charte recommande néanmoins d'améliorer la traçabilité des informations fournies par le client : labels et certifications, diagnostics techniques et audits environnementaux, normes de sécurité incendie et d'accessibilité PMR, budgets de travaux déjà alloués. L'expert doit se former au développement durable, identifier les risques de provisions pour travaux et de décote, et mettre en évidence les éventuelles plus-values potentielles des immeubles les plus performants.
6. Les OPCI : un véhicule réglementé pour investir dans l'immobilier locatif
Le guide de l'AMMC, mis à jour en mars 2022 par rapport à sa version de juin 2019 (lancement de l'activité des OPCI au Maroc), présente le cadre de ces véhicules.
Définition. Un OPCI est un véhicule d'investissement réglementé dont l'objet principal est l'acquisition ou la construction d'immeubles exclusivement en vue de leur location. Il est ouvert à des investisseurs de toutes natures : personnes physiques, personnes morales, investisseurs qualifiés.
Deux formes juridiques.
SPI (Société de Placement Immobilier) FPI (Fonds de Placement Immobilier)
Nature Société anonyme à capital variable Copropriété d'actifs, sans personnalité morale
Minimum 3 actionnaires ; capital initial de 50 M MAD Au moins 2 parts ; apport initial de 50 M MAD
Cotation Inscription à la cote possible Inscription à la cote possible
Gestion Société de gestion agréée (direction générale) Société de gestion agréée (mandataire)
Les OPCI réservés aux investisseurs qualifiés peuvent bénéficier de règles de fonctionnement allégées (OPCI-RFA) prévues par la loi 70-14.
Deux autorisations de l'AMMC. L'agrément du règlement de gestion permet la constitution juridique de l'OPCI ; le visa du document d'information permet sa commercialisation. Toute modification de ces documents nécessite un nouvel agrément ou un nouveau visa, et les modifications du document d'information sont portées à la connaissance des porteurs de titres.
Composition de l'actif. Les règles fixent notamment un maximum de 20 % en terrains non bâtis et immeubles en construction, un minimum de 60 % de l'actif en immeubles locatifs, droits réels et titres de sociétés à prépondérance immobilière, un minimum de 10 % en liquidités et instruments financiers liquides, et un plafond de 10 % pour les titres de créances et les avances en compte courant d'associés. Ces règles sont vérifiées au 30 juin et au 31 décembre, et l'OPCI dispose de trois ans après son agrément pour s'y conformer.
Financement. L'endettement immobilier à moyen et long terme est plafonné à 40 % de la valeur des actifs immobiliers (60 % pour les OPCI-RFA). L'endettement de trésorerie est limité à 10 % de la valeur des actifs financiers (15 % pour les OPCI-RFA).
Fiscalité. Le guide résume le régime applicable : l'OPCI est exonéré d'impôt sur les sociétés sous conditions (conservation des biens apportés pendant au moins dix ans, distribution minimale de 85 % du résultat de location, évaluation des apports par un commissaire aux apports…), les dividendes des particuliers subissent une retenue de 15 %, et la plus-value des particuliers est taxée à 20 %. Certaines mesures, comme le régime de faveur des apports en nature, étaient limitées à fin 2022 et doivent être vérifiées auprès des textes actuellement en vigueur.
7. Les acteurs de l'écosystème OPCI
- La société de gestion : société anonyme siégeant au Maroc, capital minimum de 1 million de dirhams entièrement libéré, agréée par l'AMMC. Elle doit disposer de moyens organisationnels, humains et techniques adaptés : dispositif de contrôle interne à deux niveaux, gestion des risques, contrôleur interne indépendant, déontologue non dirigeant, système d'information audité au moins une fois tous les quatre ans. Elle informe les porteurs de titres par un rapport annuel et un rapport semestriel, ainsi qu'à chaque opération ponctuelle.
- Les évaluateurs immobiliers : choisis par la société de gestion parmi les évaluateurs agréés par le ministère des Finances, avec un mandat de quatre ans renouvelable une seule fois (le mandat de l'un des deux évaluateurs désignés à la constitution n'étant pas renouvelable). Ils souscrivent une assurance de responsabilité civile avant leur désignation.
- L'établissement dépositaire (banque, Caisse de Dépôt et de Gestion ou autre établissement habilité) : il assure la garde des actifs, la gestion du passif (souscriptions et rachats), le contrôle des flux de liquidités, de la conformité des décisions de la société de gestion, du calcul de la valeur liquidative et des frais.
- Le commissaire aux comptes : il certifie les comptes de l'OPCI.
- L'AMMC : elle agrée, vise et contrôle, par des contrôles permanents sur pièces et des inspections sur place. Les manquements peuvent donner lieu à des sanctions administratives ou pénales.
8. L'évaluation des actifs d'OPCI, point de rencontre des deux documents
C'est sur l'évaluation que la Charte et le guide se rejoignent. Les actifs d'un OPCI sont évalués tous les six mois par deux évaluateurs indépendants l'un de l'autre. D'un exercice à l'autre, chacun alterne entre l'évaluation complète et l'examen critique de celle-ci. Le processus comprend la lettre de mission, la visite des biens au moins une fois par an, l'analyse des documents transmis par la société de gestion, la description de l'actif, l'analyse de marché, l'évaluation et la rédaction d'un rapport détaillé.
Les évaluateurs établissent conjointement un rapport détaillé (évaluation et examen critique dans des parties distinctes) et un rapport de synthèse, transmis aux intervenants concernés dix jours francs au moins avant la publication de la valeur liquidative. Ils doivent utiliser au moins deux méthodes parmi la comparaison directe, la capitalisation des revenus, l'actualisation des cash-flows et le coût de remplacement, et peuvent recourir à une autre méthode à condition de justifier ce choix. La Charte, de son côté, reconnaît explicitement ces missions réglementées (examen critique, rapport de synthèse) parmi les missions d'expertise.
Ce qu'il faut retenir
Pour les propriétaires, investisseurs, gestionnaires d'actifs et établissements financiers, ces deux documents apportent des repères concrets : niveau de qualification attendu des experts, définition commune de la valeur, méthodes reconnues, exigences d'indépendance et de transparence, et gouvernance claire des OPCI. En renforçant la fiabilité et la comparabilité des valeurs, ils contribuent à la confiance dans le marché immobilier marocain.
Sources : Association Marocaine de l'Expertise Immobilière, « Charte de l'expertise en évaluation immobilière », édition 2025 (2ᵉ version) ; Autorité Marocaine du Marché des Capitaux, « Guide relatif aux Organismes de Placement Collectif Immobilier », mars 2022. Ce texte est une synthèse à visée informative et ne remplace pas les textes officiels. La Charte précise que toute reproduction, adaptation ou diffusion nécessite l'autorisation écrite préalable de son Comité d'Application, hors courtes citations avec référence complète.
Documents à télécharger
Palmeraie Topo · Ingénieur géomètre topographe · Marrakech